Domain signifikanz.de kaufen?
Wir ziehen mit dem Projekt
signifikanz.de um.
Sind Sie am Kauf der Domain
signifikanz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain signifikanz.de kaufen?
Was ist der p-Wert für die Kappa-Korrelation in der Statistik?
Der p-Wert für die Kappa-Korrelation in der Statistik gibt an, wie wahrscheinlich es ist, dass die beobachtete Kappa-Korrelation aufgrund des Zufalls entstanden ist. Ein niedriger p-Wert deutet darauf hin, dass die beobachtete Kappa-Korrelation statistisch signifikant ist und nicht auf Zufall beruht. Ein üblicher Schwellenwert für die Signifikanz ist ein p-Wert von 0,05. **
Was ist der Nike Air Force 1 im Jahr 2026?
Im Jahr 2026 wird der Nike Air Force 1 wahrscheinlich weiterhin ein beliebter Sneaker sein, der für seinen klassischen Stil und Komfort bekannt ist. Es ist möglich, dass Nike neue Technologien und Materialien in den Schuh integriert hat, um ihn noch leichter und langlebiger zu machen. Außerdem könnte es verschiedene Farb- und Designoptionen geben, um den individuellen Geschmack und Stil der Träger zu treffen. **

Ähnliche Suchbegriffe für Steuerlehre-1-Rechtslage-2026
Top-Angebote
Produkte zum Begriff Steuerlehre-1-Rechtslage-2026:
-
Lösungen zum Lehrbuch Steuerlehre 1 Rechtslage 2026, Set von Manfred Bornhofen,Martin C. Bornhofen, Springer Fachmedien Wiesbaden GmbH,Lösungen Zum Lehrbuch Steuerlehre 1 Rechtslage 2026, Set Von Manfred Bornhofen,martin C. Bornhofen, Springer Fachmedien Wiesbaden Gmbh, 978-3-658-51984-1, Seitenanzahl: 15025,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schneeloch, Dieter: Übungsbuch zur Betriebswirtschaftlichen Steuerlehre Band 1: GrundlagenÜbungsbuch zur Betriebswirtschaftlichen Steuerlehre Band 1: Grundlagen , Band 1: Grundlagen , Bremsbeläge > Bremsen & Bremsenteile , Erscheinungsjahr: 20230517, Produktform: Kartoniert, Autoren: Schneeloch, Dieter~Frieling, Melanie, Seitenzahl/Blattzahl: 155, Keyword: Steuerliche Gewinnermittlung; Besteuerung; Ertragsteuern; Substanzsteuern; Verkehrsteuern; Besteuerungsverfahren, Fachschema: Besteuerung~Steuerrecht / Besteuerung~Finanzierung~Budget - Budgetierung~Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Fachkategorie: Öffentliche Finanzen, Besteuerung~Unternehmensfinanzierung~Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule, Thema: Optimieren, Warengruppe: TB/Betriebswirtschaft, Fachkategorie: Management: Budget und Finanzen, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XI, Seitenanzahl: 151, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 238, Breite: 162, Höhe: 12, Gewicht: 312, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch, WolkenId: 290562522,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerlehre 2 Rechtslage 2025, Fachbücher von Manfred Bornhofen, Martin C. BornhofenDie "Steuerlehre 2 Rechtslage 2025" ist ein umfassendes Fachbuch, das sich an Studierende und Fachkräfte in steuer- und wirtschaftsberatenden Berufen richtet. Diese 46. überarbeitete Auflage bietet eine detaillierte und verlässliche Darstellung der Ertragsteuerthemen, die für die Aus- und Fortbildung von zentraler Bedeutung sind. Mit dem vollständigen Rechtsstand bis zum 31.12.2025 werden alle relevanten Aktualisierungen, einschliesslich neuer BMF-Schreiben und aktueller Rechtsprechung, berücksichtigt. Die didaktisch aufbereitete Struktur des Lernstoffs wird durch regelmässige Erfolgskontrollen, Wiederholungsfragen und Übungsaufgaben ergänzt, um das Verständnis zu vertiefen. Zudem ermöglicht die Lern-App Springer Nature Flashcards interaktives Lernen und bietet Zugang zu einem eBook, das digitales Arbeiten erleichtert. Diese Kombination aus traditionellem Lernen und modernen digitalen Hilfsmitteln macht das Buch zu einem wertvollen Begleiter für alle, die sich mit Steuerrecht auseinandersetzen.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lösungen zum Lehrbuch Steuerlehre 1 Rechtslage 2025, Fachbücher von Manfred Bornhofen, Martin C. BornhofenDas Lösungsbuch zur Steuerlehre 1 hilft Ihnen, Ihre selbst erarbeiteten Lösungen zu den Fällen des Lehrbuchs zu überprüfen. Um Ihnen über die Angebote des Lehrbuchs hinaus Übungsmaterial zur Verfügung zu stellen, ist die 46. überarbeitete und aktualisierte Auflage des Lösungsbuchs um zusätzliche Prüfungsaufgaben mit Lösungen zur Vertiefung Ihres Wissens erweitert. Ihr zusätzlicher Mehrwert: eBook inside! Die gesamte Bornhofen Edition erscheint mit eBook inside, um das digitale Arbeiten mit dem Unterrichts- und Lernstoff zu erleichtern – ein relevanter Mehrwert für alle Lehrenden und Lernenden. Wir wünschen Ihnen viel Spass beim Lernen und Erfolg in Ihren Prüfungen.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist die Nullhypothese beim T Test?
Die Nullhypothese beim T-Test besagt, dass es keinen signifikanten Unterschied zwischen den Gruppen oder Bedingungen gibt, die verglichen werden. Mit anderen Worten, die Nullhypothese besagt, dass jeglicher beobachtete Unterschied rein zufällig ist und nicht auf eine tatsächliche Ursache zurückzuführen ist. Beim T-Test wird überprüft, ob der beobachtete Unterschied zwischen den Gruppen größer ist als der Unterschied, der rein zufällig zu erwarten wäre. Wenn der beobachtete Unterschied signifikant ist, wird die Nullhypothese abgelehnt und es wird angenommen, dass es einen echten Unterschied zwischen den Gruppen gibt. **
-
Wann Korrelation und wann t Test?
Wann Korrelation und wann t Test? Der t-Test wird verwendet, um zu überprüfen, ob der Mittelwert zweier Gruppen signifikant voneinander abweicht. Er eignet sich also gut, wenn man den Unterschied zwischen den Mittelwerten von zwei Gruppen untersuchen möchte. Die Korrelation hingegen wird genutzt, um zu untersuchen, ob und wie stark zwei Variablen miteinander zusammenhängen. Sie eignet sich also gut, wenn man den Zusammenhang zwischen zwei Variablen analysieren möchte. Letztendlich hängt die Wahl zwischen Korrelation und t-Test davon ab, welche Fragestellung man untersuchen möchte: Geht es um den Zusammenhang zwischen Variablen oder um den Unterschied zwischen Gruppen? **
-
Kann der P Wert 1 sein?
Kann der P-Wert 1 sein? Der P-Wert ist ein statistisches Maß, das die Wahrscheinlichkeit angibt, dass ein beobachteter Effekt zufällig auftritt. Ein P-Wert von 1 würde bedeuten, dass es eine 100%ige Wahrscheinlichkeit gibt, dass der beobachtete Effekt rein zufällig ist. In der Praxis ist ein P-Wert von 1 äußerst unwahrscheinlich, da dies bedeuten würde, dass es keinerlei Zusammenhang oder Effekt gibt. In der Regel werden P-Werte als Dezimalzahlen zwischen 0 und 1 angegeben, wobei Werte nahe 0 auf einen starken Zusammenhang hinweisen und Werte nahe 1 auf Zufall hindeuten. Daher ist ein P-Wert von 1 äußerst ungewöhnlich und würde in Frage stellen, ob die Daten korrekt erhoben oder analysiert wurden. **
-
Was bedeutet ein P Wert von 1?
Was bedeutet ein P Wert von 1? Ein P-Wert von 1 bedeutet, dass die Wahrscheinlichkeit, dass die beobachteten Ergebnisse auf Zufall beruhen, sehr hoch ist. Mit anderen Worten, ein P-Wert von 1 zeigt an, dass es keine signifikanten Unterschiede zwischen den Gruppen oder Bedingungen gibt. In der Regel wird ein P-Wert von 1 als nicht signifikant angesehen und deutet darauf hin, dass die Nullhypothese nicht abgelehnt werden kann. Forscher sollten daher vorsichtig sein, Schlussfolgerungen aus Studien mit einem P-Wert von 1 zu ziehen, da dies darauf hindeutet, dass die Ergebnisse nicht statistisch signifikant sind. **

Wie viel ist der Wert im Jahr 2026?
Es ist schwierig, den genauen Wert im Jahr 2026 vorherzusagen, da dies von verschiedenen Faktoren abhängt, wie zum Beispiel der wirtschaftlichen Entwicklung und anderen Marktbedingungen. Es ist jedoch möglich, dass der Wert im Jahr 2026 höher sein könnte, wenn die Wirtschaft wächst und die Nachfrage nach bestimmten Gütern oder Dienstleistungen steigt. Es ist auch möglich, dass der Wert im Jahr 2026 niedriger sein könnte, wenn es zu wirtschaftlichen Abschwüngen oder anderen negativen Entwicklungen kommt. **
Warum wird die Nullhypothese bei einem p-Wert verworfen?
Die Nullhypothese wird verworfen, wenn der p-Wert kleiner ist als das vorher festgelegte Signifikanzniveau. Ein kleiner p-Wert zeigt an, dass die beobachteten Daten sehr unwahrscheinlich unter der Annahme der Nullhypothese sind. Daher wird die Nullhypothese zugunsten der Alternativhypothese abgelehnt. **
Top-Angebote
Produkte zum Begriff Steuerlehre-1-Rechtslage-2026:
-
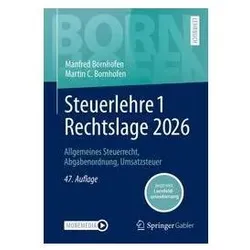
Steuerlehre 1 Rechtslage 2026, Fachbücher von Manfred Bornhofen, Martin C. BornhofenDas Fachbuch "Steuerlehre 1 Rechtslage 2026" von Manfred und Martin C. Bornhofen bietet eine umfassende Einführung in die Grundlagen der Steuerlehre und deren rechtlichen Rahmenbedingungen. Mit einem klar strukturierten Inhalt und einer Vielzahl von Beispielen wird das komplexe Thema der Steuergesetzgebung verständlich aufbereitet. Die 47. Auflage berücksichtigt die aktuellen Entwicklungen und Änderungen im Steuerrecht bis zum Jahr 2026. Auf 448 Seiten werden sowohl grundlegende als auch vertiefende Aspekte der allgemeinen Rechtswissenschaft behandelt, was das Buch zu einer wertvollen Ressource für Studierende und Fachleute im Bereich Wirtschaft und Recht macht. Der kartonierte Einband sorgt für eine praktische Handhabung und Langlebigkeit des Werkes. Die klare Sprache und die systematische Gliederung ermöglichen es den Lesern, sich schnell in die Materie einzuarbeiten und das Wissen effektiv anzuwenden.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
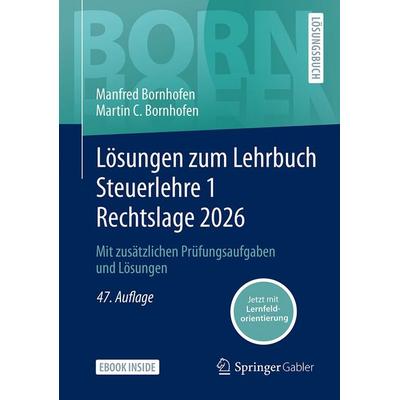
Lösungen zum Lehrbuch Steuerlehre 1 Rechtslage 2026, Fachbücher von Manfred Bornhofen, Martin C. BornhofenDas Fachbuch "Lösungen zum Lehrbuch Steuerlehre 1 Rechtslage 2026" bietet eine umfassende Sammlung von zusätzlichen Prüfungsaufgaben und deren Lösungen, die speziell für Studierende im Bereich Betriebswirtschaft konzipiert sind. Diese überarbeitete und aktualisierte Auflage stellt sicher, dass die Inhalte den neuesten rechtlichen Rahmenbedingungen entsprechen und somit eine wertvolle Unterstützung für das Verständnis der Steuerlehre bieten. Die Beiträge von erfahrenen Autor*innen wie Simone Meyer, Martin C. Bornhofen und Manfred Bornhofen garantieren eine hohe fachliche Qualität. Das Buch ist in deutscher Sprache verfasst und richtet sich an Studierende im frühen Stadium ihrer akademischen Laufbahn. Es ist ein unverzichtbares Hilfsmittel für alle, die sich intensiv mit den Grundlagen der Steuerlehre auseinandersetzen möchten.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lösungen zum Lehrbuch Steuerlehre 1 Rechtslage 2026, Set von Manfred Bornhofen,Martin C. Bornhofen, Springer Fachmedien Wiesbaden GmbH,Lösungen Zum Lehrbuch Steuerlehre 1 Rechtslage 2026, Set Von Manfred Bornhofen,martin C. Bornhofen, Springer Fachmedien Wiesbaden Gmbh, 978-3-658-51984-1, Seitenanzahl: 15025,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schneeloch, Dieter: Übungsbuch zur Betriebswirtschaftlichen Steuerlehre Band 1: GrundlagenÜbungsbuch zur Betriebswirtschaftlichen Steuerlehre Band 1: Grundlagen , Band 1: Grundlagen , Bremsbeläge > Bremsen & Bremsenteile , Erscheinungsjahr: 20230517, Produktform: Kartoniert, Autoren: Schneeloch, Dieter~Frieling, Melanie, Seitenzahl/Blattzahl: 155, Keyword: Steuerliche Gewinnermittlung; Besteuerung; Ertragsteuern; Substanzsteuern; Verkehrsteuern; Besteuerungsverfahren, Fachschema: Besteuerung~Steuerrecht / Besteuerung~Finanzierung~Budget - Budgetierung~Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Fachkategorie: Öffentliche Finanzen, Besteuerung~Unternehmensfinanzierung~Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule, Thema: Optimieren, Warengruppe: TB/Betriebswirtschaft, Fachkategorie: Management: Budget und Finanzen, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XI, Seitenanzahl: 151, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 238, Breite: 162, Höhe: 12, Gewicht: 312, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch, WolkenId: 290562522,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der p-Wert für die Kappa-Korrelation in der Statistik?
Der p-Wert für die Kappa-Korrelation in der Statistik gibt an, wie wahrscheinlich es ist, dass die beobachtete Kappa-Korrelation aufgrund des Zufalls entstanden ist. Ein niedriger p-Wert deutet darauf hin, dass die beobachtete Kappa-Korrelation statistisch signifikant ist und nicht auf Zufall beruht. Ein üblicher Schwellenwert für die Signifikanz ist ein p-Wert von 0,05. **
-
Was ist der Nike Air Force 1 im Jahr 2026?
Im Jahr 2026 wird der Nike Air Force 1 wahrscheinlich weiterhin ein beliebter Sneaker sein, der für seinen klassischen Stil und Komfort bekannt ist. Es ist möglich, dass Nike neue Technologien und Materialien in den Schuh integriert hat, um ihn noch leichter und langlebiger zu machen. Außerdem könnte es verschiedene Farb- und Designoptionen geben, um den individuellen Geschmack und Stil der Träger zu treffen. **
-
Was ist die Nullhypothese beim T Test?
Die Nullhypothese beim T-Test besagt, dass es keinen signifikanten Unterschied zwischen den Gruppen oder Bedingungen gibt, die verglichen werden. Mit anderen Worten, die Nullhypothese besagt, dass jeglicher beobachtete Unterschied rein zufällig ist und nicht auf eine tatsächliche Ursache zurückzuführen ist. Beim T-Test wird überprüft, ob der beobachtete Unterschied zwischen den Gruppen größer ist als der Unterschied, der rein zufällig zu erwarten wäre. Wenn der beobachtete Unterschied signifikant ist, wird die Nullhypothese abgelehnt und es wird angenommen, dass es einen echten Unterschied zwischen den Gruppen gibt. **
-
Wann Korrelation und wann t Test?
Wann Korrelation und wann t Test? Der t-Test wird verwendet, um zu überprüfen, ob der Mittelwert zweier Gruppen signifikant voneinander abweicht. Er eignet sich also gut, wenn man den Unterschied zwischen den Mittelwerten von zwei Gruppen untersuchen möchte. Die Korrelation hingegen wird genutzt, um zu untersuchen, ob und wie stark zwei Variablen miteinander zusammenhängen. Sie eignet sich also gut, wenn man den Zusammenhang zwischen zwei Variablen analysieren möchte. Letztendlich hängt die Wahl zwischen Korrelation und t-Test davon ab, welche Fragestellung man untersuchen möchte: Geht es um den Zusammenhang zwischen Variablen oder um den Unterschied zwischen Gruppen? **
Ähnliche Suchbegriffe für Steuerlehre-1-Rechtslage-2026
-
Steuerlehre 2 Rechtslage 2025, Fachbücher von Manfred Bornhofen, Martin C. BornhofenDie "Steuerlehre 2 Rechtslage 2025" ist ein umfassendes Fachbuch, das sich an Studierende und Fachkräfte in steuer- und wirtschaftsberatenden Berufen richtet. Diese 46. überarbeitete Auflage bietet eine detaillierte und verlässliche Darstellung der Ertragsteuerthemen, die für die Aus- und Fortbildung von zentraler Bedeutung sind. Mit dem vollständigen Rechtsstand bis zum 31.12.2025 werden alle relevanten Aktualisierungen, einschliesslich neuer BMF-Schreiben und aktueller Rechtsprechung, berücksichtigt. Die didaktisch aufbereitete Struktur des Lernstoffs wird durch regelmässige Erfolgskontrollen, Wiederholungsfragen und Übungsaufgaben ergänzt, um das Verständnis zu vertiefen. Zudem ermöglicht die Lern-App Springer Nature Flashcards interaktives Lernen und bietet Zugang zu einem eBook, das digitales Arbeiten erleichtert. Diese Kombination aus traditionellem Lernen und modernen digitalen Hilfsmitteln macht das Buch zu einem wertvollen Begleiter für alle, die sich mit Steuerrecht auseinandersetzen.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lösungen zum Lehrbuch Steuerlehre 1 Rechtslage 2025, Fachbücher von Manfred Bornhofen, Martin C. BornhofenDas Lösungsbuch zur Steuerlehre 1 hilft Ihnen, Ihre selbst erarbeiteten Lösungen zu den Fällen des Lehrbuchs zu überprüfen. Um Ihnen über die Angebote des Lehrbuchs hinaus Übungsmaterial zur Verfügung zu stellen, ist die 46. überarbeitete und aktualisierte Auflage des Lösungsbuchs um zusätzliche Prüfungsaufgaben mit Lösungen zur Vertiefung Ihres Wissens erweitert. Ihr zusätzlicher Mehrwert: eBook inside! Die gesamte Bornhofen Edition erscheint mit eBook inside, um das digitale Arbeiten mit dem Unterrichts- und Lernstoff zu erleichtern – ein relevanter Mehrwert für alle Lehrenden und Lernenden. Wir wünschen Ihnen viel Spass beim Lernen und Erfolg in Ihren Prüfungen.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerlehre 1 Rechtslage 2026, Set von Manfred Bornhofen,Martin C. Bornhofen, Springer Fachmedien Wiesbaden GmbH, 978-3-658-51981-0Steuerlehre 1 Rechtslage 2026, Set Von Manfred Bornhofen,martin C. Bornhofen, Springer Fachmedien Wiesbaden Gmbh, 978-3-658-51981-0, Seitenanzahl: 45028,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lösungen zum Lehrbuch Steuerlehre 1 Rechtslage 2011, Taschenbuch von Manfred Bornhofen,Martin C. Bornhofen, Betriebswirtschaftlicher Verlag Gabler,Lösungen Zum Lehrbuch Steuerlehre 1 Rechtslage 2011, Taschenbuch Von Manfred Bornhofen,martin C. Bornhofen, Betriebswirtschaftlicher Verlag Gabler, 978-3-8349-2775-0, Seitenanzahl: 14418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann der P Wert 1 sein?
Kann der P-Wert 1 sein? Der P-Wert ist ein statistisches Maß, das die Wahrscheinlichkeit angibt, dass ein beobachteter Effekt zufällig auftritt. Ein P-Wert von 1 würde bedeuten, dass es eine 100%ige Wahrscheinlichkeit gibt, dass der beobachtete Effekt rein zufällig ist. In der Praxis ist ein P-Wert von 1 äußerst unwahrscheinlich, da dies bedeuten würde, dass es keinerlei Zusammenhang oder Effekt gibt. In der Regel werden P-Werte als Dezimalzahlen zwischen 0 und 1 angegeben, wobei Werte nahe 0 auf einen starken Zusammenhang hinweisen und Werte nahe 1 auf Zufall hindeuten. Daher ist ein P-Wert von 1 äußerst ungewöhnlich und würde in Frage stellen, ob die Daten korrekt erhoben oder analysiert wurden. **
-
Was bedeutet ein P Wert von 1?
Was bedeutet ein P Wert von 1? Ein P-Wert von 1 bedeutet, dass die Wahrscheinlichkeit, dass die beobachteten Ergebnisse auf Zufall beruhen, sehr hoch ist. Mit anderen Worten, ein P-Wert von 1 zeigt an, dass es keine signifikanten Unterschiede zwischen den Gruppen oder Bedingungen gibt. In der Regel wird ein P-Wert von 1 als nicht signifikant angesehen und deutet darauf hin, dass die Nullhypothese nicht abgelehnt werden kann. Forscher sollten daher vorsichtig sein, Schlussfolgerungen aus Studien mit einem P-Wert von 1 zu ziehen, da dies darauf hindeutet, dass die Ergebnisse nicht statistisch signifikant sind. **
-
Wie viel ist der Wert im Jahr 2026?
Es ist schwierig, den genauen Wert im Jahr 2026 vorherzusagen, da dies von verschiedenen Faktoren abhängt, wie zum Beispiel der wirtschaftlichen Entwicklung und anderen Marktbedingungen. Es ist jedoch möglich, dass der Wert im Jahr 2026 höher sein könnte, wenn die Wirtschaft wächst und die Nachfrage nach bestimmten Gütern oder Dienstleistungen steigt. Es ist auch möglich, dass der Wert im Jahr 2026 niedriger sein könnte, wenn es zu wirtschaftlichen Abschwüngen oder anderen negativen Entwicklungen kommt. **
-
Warum wird die Nullhypothese bei einem p-Wert verworfen?
Die Nullhypothese wird verworfen, wenn der p-Wert kleiner ist als das vorher festgelegte Signifikanzniveau. Ein kleiner p-Wert zeigt an, dass die beobachteten Daten sehr unwahrscheinlich unter der Annahme der Nullhypothese sind. Daher wird die Nullhypothese zugunsten der Alternativhypothese abgelehnt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.